Domain hsh-modell.de kaufen?
Wir ziehen mit dem Projekt
hsh-modell.de um.
Sind Sie am Kauf der Domain
hsh-modell.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hsh-modell.de kaufen?
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **


Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bernard, Franziska: Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS)Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS) , Das vollautomatische Lager mit Materialflusssystem ist im Hinblick auf seine Effizienz fast unschlagbar. Aber wie bekommt man all die dort installierten Anlagen, die Förderstrecken und Regalbediengeräte des jeweiligen Herstellers, dazu, mit SAP S/4HANA EWM zusammenzuarbeiten? Franziska Bernard, SAP-Beraterin mit großer Erfahrung im Bereich EWM, vermittelt Ihnen in diesem Buch anhand eines Beispiels aus der Palettenfördertechnik praxisnah und kompakt, was Sie über die Einrichtung und den Betrieb eines automatischen Lagers mit SAP S/4HANA EWM wissen müssen. Sie beschreibt dessen Konzeption inklusive des dafür erforderlichen Customizings, erklärt, wie die Stammdatenpflege funktioniert und welche Checks Sie vor Inbetriebnahme der Anlage durchführen sollten. Auch die Spezifika der Behälterfördertechnik finden dabei Berücksichtigung. Ein eigenes Kapitel widmet die Autorin dem sogenannten Telegrammverkehr: Wie kommuniziert SAP EWM mit der physikalischen Anlage? Schließlich lernen Sie die Grundlagen des Störungsmanagements kennen und erfahren, wie Sie Ihre Anlage mittels fortlaufender Auswertung des Leistungszustands und sinnvoller regelmäßiger Arbeiten effizient und »fit« halten. Hierzu werden Ihnen die entsprechenden Standardfunktionen des Lagerverwaltungsmonitors (LVM) kompakt erläutert. So ist das Buch der ideale Begleiter für Sie, um einen wichtigen Quantensprung in Ihrer Lagerhaltung zu schaffen! Konzeption eines automatischen Lagers, Customizing, Stammdaten Telegrammkommunikation zwischen SAP EWM und Anlage Störungsmanagement, Kennzahlen und Housekeeping Praxisnahe Darstellung anhand eines Beispiellagers , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20240710, Autoren: Bernard, Franziska, Seitenzahl/Blattzahl: 196, Keyword: Automatisierung; EWM; Förderanlage; Lager; Materialflusssystem; SAP, Fachschema: Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 209, Breite: 146, Höhe: 13, Gewicht: 300, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Luxus Sessel Wohnzimmer Möbel Italienische Einrichtung Polstermöbel EinsitzerSessel Wohnzimmer Möbel Italienische Einrichtung Polstermöbel Einsitzer Hochwertige Möbel für Ihr Zuhause. Qualität und Design vereint. Dieses Produkt überzeugt durch sorgfältige Verarbeitung, ansprechendes Design und langlebige Materialien für höchsten Wohnkomfort.5399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **

Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Der fortführungsgebundene Verlustvortrag i.S.v. § 8d KStG. Anforderungen und praktische Bedeutung, Taschenbuch von Anna Schulte-Döinghaus, GRIN,Der Fortführungsgebundene Verlustvortrag I.s.v. § 8d Kstg. Anforderungen Und Praktische Bedeutung, Taschenbuch Von Anna Schulte-döinghaus, Grin, 978-3-346-79150-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heilung des teilweise verfassungswidrigen Verlustuntergangs nach § 8c KStG durch den fortführungsgebundenen Verlustvortrag nach § 8d KStG, TaschenbuchHeilung Des Teilweise Verfassungswidrigen Verlustuntergangs Nach § 8c Kstg Durch Den Fortführungsgebundenen Verlustvortrag Nach § 8d Kstg, Taschenbuch Von Gero Gebhardt, Grin, 978-3-668-51494-2, Seitenanzahl: 11247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bernard, Franziska: Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS)Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS) , Das vollautomatische Lager mit Materialflusssystem ist im Hinblick auf seine Effizienz fast unschlagbar. Aber wie bekommt man all die dort installierten Anlagen, die Förderstrecken und Regalbediengeräte des jeweiligen Herstellers, dazu, mit SAP S/4HANA EWM zusammenzuarbeiten? Franziska Bernard, SAP-Beraterin mit großer Erfahrung im Bereich EWM, vermittelt Ihnen in diesem Buch anhand eines Beispiels aus der Palettenfördertechnik praxisnah und kompakt, was Sie über die Einrichtung und den Betrieb eines automatischen Lagers mit SAP S/4HANA EWM wissen müssen. Sie beschreibt dessen Konzeption inklusive des dafür erforderlichen Customizings, erklärt, wie die Stammdatenpflege funktioniert und welche Checks Sie vor Inbetriebnahme der Anlage durchführen sollten. Auch die Spezifika der Behälterfördertechnik finden dabei Berücksichtigung. Ein eigenes Kapitel widmet die Autorin dem sogenannten Telegrammverkehr: Wie kommuniziert SAP EWM mit der physikalischen Anlage? Schließlich lernen Sie die Grundlagen des Störungsmanagements kennen und erfahren, wie Sie Ihre Anlage mittels fortlaufender Auswertung des Leistungszustands und sinnvoller regelmäßiger Arbeiten effizient und »fit« halten. Hierzu werden Ihnen die entsprechenden Standardfunktionen des Lagerverwaltungsmonitors (LVM) kompakt erläutert. So ist das Buch der ideale Begleiter für Sie, um einen wichtigen Quantensprung in Ihrer Lagerhaltung zu schaffen! Konzeption eines automatischen Lagers, Customizing, Stammdaten Telegrammkommunikation zwischen SAP EWM und Anlage Störungsmanagement, Kennzahlen und Housekeeping Praxisnahe Darstellung anhand eines Beispiellagers , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20240710, Autoren: Bernard, Franziska, Seitenzahl/Blattzahl: 196, Keyword: Automatisierung; EWM; Förderanlage; Lager; Materialflusssystem; SAP, Fachschema: Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 209, Breite: 146, Höhe: 13, Gewicht: 300, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Luxus Sessel Wohnzimmer Möbel Italienische Einrichtung Polstermöbel EinsitzerSessel Wohnzimmer Möbel Italienische Einrichtung Polstermöbel Einsitzer Hochwertige Möbel für Ihr Zuhause. Qualität und Design vereint. Dieses Produkt überzeugt durch sorgfältige Verarbeitung, ansprechendes Design und langlebige Materialien für höchsten Wohnkomfort.5399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
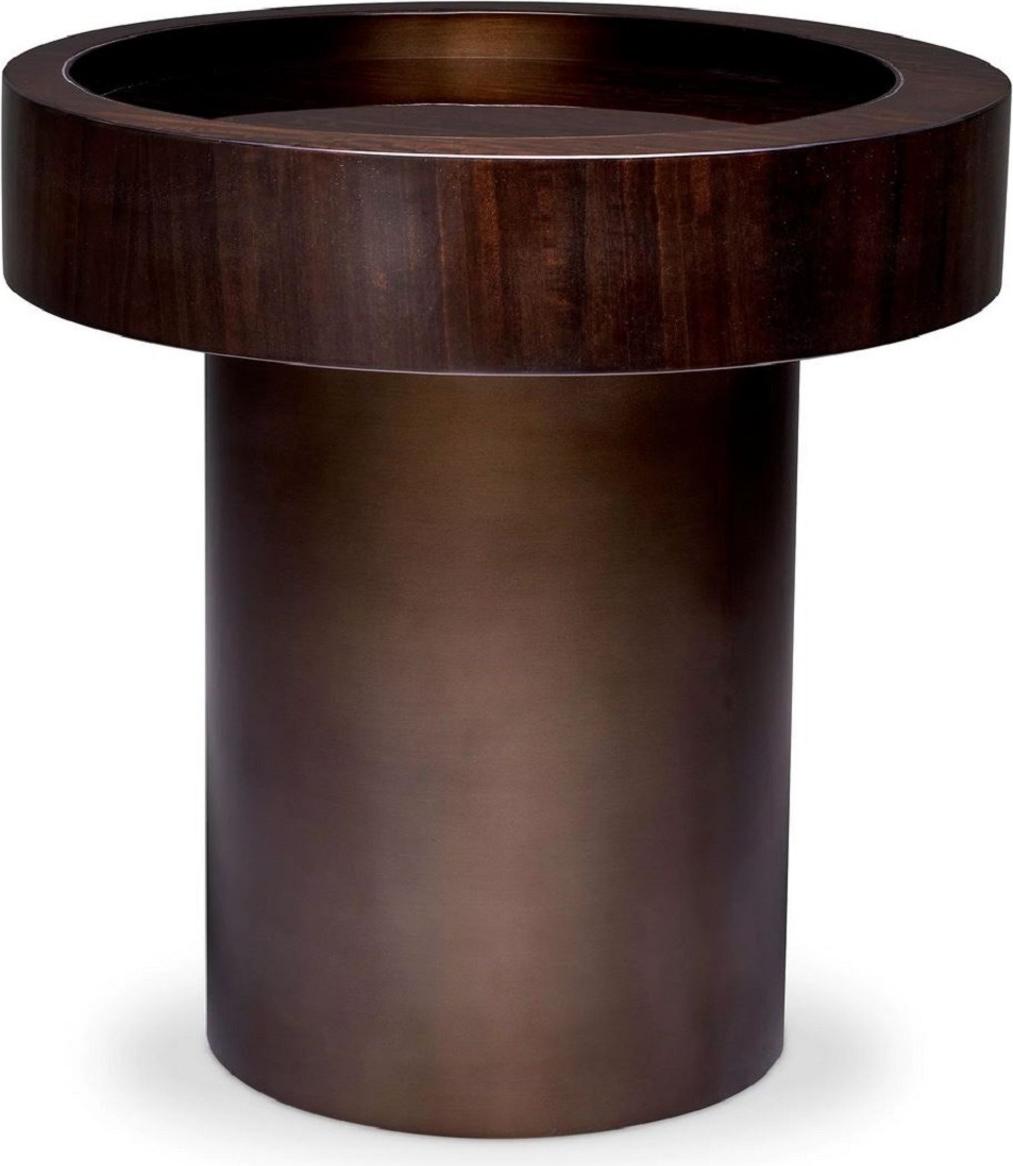
Casa Padrino Luxus Beistelltisch Dunkelbraun Hochglanz / Bronze Ø 50 x H. 50,5 cm - Runder Wohnzimmer Tisch - Wohnzimmer Möbel - Luxus Möbel - Luxus Einrichtung - Wohnzimmer EinrichtungRunder Beistelltisch von Casa PadrinoDieser Tisch von Casa Padrino ist mehr als eine Abstellfläche: ein Möbel mit Haltung, dessen geschwungene Formen und sorgfältige Verarbeitung jeden Raum aufwerten.Material: Eukalyptus Furnier, MetallDurchmesser: 50 cmHöhe: 50,5 cmDicke der Tischplatte: 10 cmFarbe: dunkelbraun hochglanz / bronzeExzellente VerarbeitungPflegeleichtes & langlebiges MaterialAus der Möbel Kollektion von Casa Padrino!Sie kaufen ein Produkt der Marke Casa Padrino. Casa Padrino ist ein europaweit renomierter Produzent und Vertrieb von Barock Möbeln und ein eingetragenes Warenzeichen beim deutschen Patent und Markenamt.Solche Möbel prägen einen Raum: als Mittelpunkt des Zimmers, als Begleiter neben Sofa oder Sessel oder als repräsentative Fläche im Entree. Auch in Hotellerie und Gastronomie zeigt dieses Stück seine Stärken.Wie alle Stücke von Casa Padrino wird auch dieses Modell mit viel Liebe zum Detail gefertigt. Kleine Unregelmäßigkeiten sind kein Fehler, sondern das Z2599,90 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Komplett Möbel Polstermöbel 2x Sofas Couch Wohnzimmer Einrichtung ChesterfieldKomplett Möbel Polstermöbel 2x Sofas Couch Wohnzimmer Einrichtung Chesterfield Hochwertige Möbel für Ihr Zuhause. Qualität und Design vereint. Dieses Produkt überzeugt durch sorgfältige Verarbeitung, ansprechendes Design und langlebige Materialien für höchsten Wohnkomfort.4290,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.